
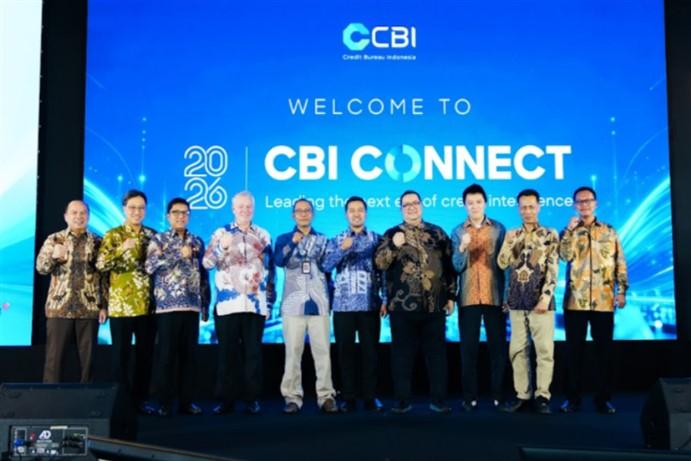
youngster.id - Di Indonesia, sebanyak 59,42% pekerja berada di sektor informal, di mana calon peminjam umumnya tidak memiliki slip gaji atau dokumentasi pekerjaan formal. Hal itu terungkap dalam forum tahunan CBI Connect 2026.
Selain itu, industri pembiayaan juga dihadapkan pada pengetatan aturan Otoritas Jasa Keuangan (OJK) melalui SEOJK No. 19/2025 yang berlaku efektif pada 2026, dengan membatasi rasio utang terhadap pendapatan (debt-to-income ratio) maksimal 30% untuk peer-to-peer (P2P) lending. Ditambah lagi, data Bank Indonesia menunjukkan konsumen mengalokasikan rata-rata 10,5% dari pendapatan untuk membayar utang eksisting, sehingga lembaga keuangan membutuhkan gambaran kewajiban keuangan calon peminjam secara lebih menyeluruh.
Direktur Analisis Informasi dan Manajemen Krisis Perbankan OJK, Bayu Husodo, menyampaikan apresiasinya terhadap inisiatif LPIP dalam memperkuat ekosistem informasi perkreditan nasional.
“OJK mengapresiasi penyelenggaraan CBI Connect 2026 sebagai forum strategis untuk memperkuat kolaborasi antar pemangku kepentingan dalam mengembangkan ekosistem informasi perkreditan di Indonesia. Forum ini diharapkan dapat memperkuat peran Lembaga Pengelola Informasi Perkreditan (LPIP) melalui pengembangan credit intelligence dan pemanfaatan data berkualitas untuk mendukung strategi pengelolaan risiko kredit yang lebih komprehensif,” ujar Bayu, Rabu (21/10/2026).
CBI Luncurkan Empat Solusi Inovasi Intelijen Kredit
Guna menjawab tiga tantangan struktural tersebut, Presiden Direktur PT Credit Bureau Indonesia (CBI), Anton K. Adiwibowo, menjelaskan bahwa CBI menghadirkan empat solusi intelijen kredit baru berbasis data yang relevan, patuh (compliant), dan dapat dipertanggungjawabkan (eligible) untuk membantu lembaga keuangan.
Solusi pertama, Income Predictor, dirancang untuk memperkirakan pendapatan bulanan calon peminjam di sektor informal yang tidak memiliki dokumentasi konvensional. Selanjutnya, terdapat Enhanced Bureau Alternative Score (EBAS) yang menggabungkan data biro kredit dengan wawasan perilaku aplikasi guna menilai calon peminjam dengan riwayat kredit terbatas (thin-file borrowers).
Selain itu, CBI juga meluncurkan Skip Tracing yang menyediakan informasi kontak dan tingkat keterjangkauan debitur terkini untuk mengoptimalkan efisiensi proses penagihan. Melengkapi rangkaian inovasi tersebut, hadir Agent Polar, sebuah solusi berbasis kecerdasan buatan (AI) yang membantu lembaga keuangan menganalisis serta membandingkan kinerja portofolio kredit mereka dengan tren industri secara proaktif.
“Inovasi CBI dalam Credit Intelligence memberikan informasi yang komprehensif mengenai profil calon peminjam berdasarkan data yang akurat, sehingga dapat meningkatkan pendapatan, menjaga kualitas kredit, dan tetap memenuhi ketentuan yang berlaku. Melalui CBI Connect, berbagai institusi dipertemukan untuk memperluas akses pembiayaan bagi jutaan masyarakat yang belum terlayani secara optimal,” ujar Anton.
Pemberdayaan UMKM dan Pemerataan Ekonomi
Ekonom Senior, Dr. Aviliani, yang turut menjadi pembicara dalam forum tersebut menekankan pentingnya fleksibilitas (agility) kebijakan bisnis di tengah ketidakpastian ekonomi global. Menurutnya, pembiayaan yang tepat sasaran bagi sektor informal dan UMKM menjadi kunci mendorong pemerataan pendapatan rumah tangga.
Dukungan CBI terhadap sektor usaha mikro juga diperkuat melalui platform SME Bureau, yang dirancang untuk membangun profil UMKM secara terstandarisasi dan transparan guna mendukung penyaluran pembiayaan nasional yang inklusif dan berkelanjutan.
STEVY WIDIA