
youngster.id - Industri teknologi finansial (fintech) di Indonesia memasuki babak baru setelah satu dekade berkembang. Jika sebelumnya industri lebih berfokus pada perluasan akses dan peningkatan jumlah pengguna, kini tantangannya adalah memastikan inovasi keuangan digital mampu memberikan dampak nyata terhadap produktivitas masyarakat dan dunia usaha.
Asosiasi Fintech Indonesia (AFTECH) melihat penguatan fundamental bisnis, kolaborasi lintas sektor, dan pemanfaatan teknologi untuk mendukung sektor riil menjadi agenda penting dalam perkembangan industri ke depan.
Sekretaris Jenderal AFTECH, Firlie Ganinduto, mengatakan perjalanan industri fintech selama sepuluh tahun terakhir menunjukkan perubahan signifikan, mulai dari keragaman layanan, adopsi teknologi, hingga kolaborasi dengan lembaga keuangan konvensional.
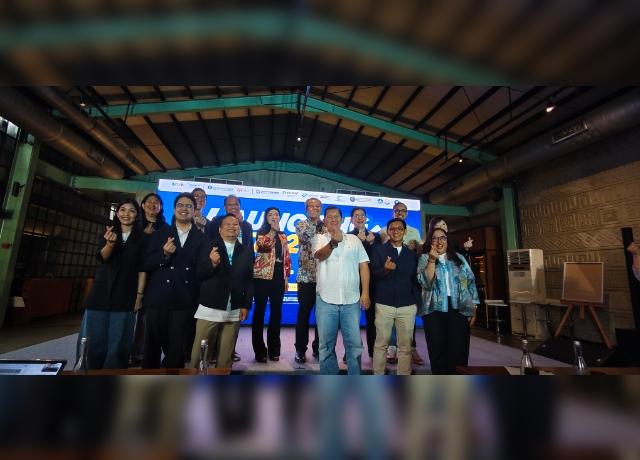
“Dalam satu dekade terakhir, fintech telah berkembang dari inovasi yang relatif baru menjadi bagian dari aktivitas ekonomi masyarakat. Jika sebelumnya perhatian lebih banyak tertuju pada perluasan akses dan pertumbuhan pengguna, kini tantangannya adalah memastikan layanan keuangan digital benar-benar membantu masyarakat mengelola keuangan dan meningkatkan produktivitas usaha,” ujar Firlie pada peluncuran Bulan Fintech Nasional (BFN), Rabu (11/11/2026) di Jakarta.
Firlie menegaskan, perkembangan tersebut terlihat dari semakin luasnya penggunaan pembayaran digital di Indonesia. Data Bank Indonesia mencatat QRIS telah menjangkau sekitar 69,3 juta pengguna dan lebih dari 47 juta merchant. Sebanyak 96,7% di antaranya merupakan pelaku usaha mikro, kecil, dan menengah (UMKM).
Di sisi lain, fundamental bisnis perusahaan fintech juga mulai menunjukkan penguatan. Berdasarkan Annual Members Survey (AMS) AFTECH 2025–2026 terhadap 141 perusahaan anggota, sebanyak 43% responden telah membukukan laba. Sementara itu, 81% perusahaan telah menjalin kemitraan aktif dengan pelaku ekosistem lainnya.
Sementara itu Ketua Dewan Pengawas AFTECH Arsjad Rasjid menilai, perkembangan tersebut sebagai indikator bahwa pelaku industri mulai memperkuat model bisnisnya. Apalagi hampir separuh anggota AFTECH telah mencapai profitabilitas. Selain itu, sekitar 90% anggota telah memiliki kerangka tata kelola, risiko, dan kepatuhan atau governance, risk, and compliance (GRC).
“Penguatan fundamental bisnis tersebut menjadi modal penting bagi industri fintech untuk berkembang secara berkelanjutan sekaligus memperluas kontribusinya terhadap perekonomian,” ujarnya.
Fintech Mulai Masuk ke Sektor Riil
Salah satu arah pengembangan yang didorong AFTECH adalah pemanfaatan teknologi finansial untuk membantu menyelesaikan persoalan di sektor riil. Melalui program Digital Real Sector, AFTECH berupaya mempertemukan kebutuhan pelaku industri dengan solusi yang dapat dihadirkan oleh ekosistem fintech.
Salah satu implementasinya dilakukan melalui proyek percontohan di industri sapi perah di Kabupaten Malang. Dalam program tersebut, teknologi digunakan untuk melakukan credit scoring atau penilaian kelayakan kredit terhadap peternak.
Hasil penilaian tersebut dapat menjadi dasar untuk membuka akses pendanaan bagi peternak yang membutuhkan tambahan sapi untuk mengembangkan usahanya. Program ini juga melibatkan perusahaan asuransi melalui layanan insurtech untuk memberikan perlindungan terhadap kegiatan usaha.
“Pendekatan tersebut menunjukkan bagaimana teknologi finansial dapat dimanfaatkan lebih luas, tidak hanya untuk transaksi keuangan, tetapi juga mendukung kebutuhan pembiayaan dan pengembangan sektor produktif, ” kata Arsyad lagi.
AFTECH bersama Otoritas Jasa Keuangan (OJK) telah menjalankan proyek percontohan tersebut dan menjajaki replikasi model serupa ke sektor riil lainnya bersama Kementerian PPN/Bappenas.
Melalui pendekatan ini, pelaku usaha diharapkan dapat lebih fokus mengembangkan kegiatan utamanya, sementara kebutuhan pembiayaan, pengelolaan risiko, dan layanan keuangan dapat didukung oleh ekosistem fintech.
Wakil Ketua Umum VII AFTECH sekaligus Ketua Pelaksana Bulan Fintech Nasional (BFN) 2026 Haryati Lawidjaja mengatakan, potensi fintech di sektor riil masih sangat besar, terutama dalam membantu UMKM memperoleh akses pembiayaan dan mengelola usaha secara lebih efisien.
“Ke depan, yang perlu kita dorong bukan hanya semakin banyaknya layanan fintech, tetapi juga semakin besar kontribusinya terhadap produktivitas dan pertumbuhan usaha,” ujarnya.
Dalam momentum Bulan Fintech Nasional 2026, AFTECH juga menekankan empat pilar utama pengembangan industri, yaitu access, productivity, connectivity, dan trust.
Keempat pilar tersebut menjadi landasan untuk memastikan inovasi keuangan digital tidak hanya memperluas akses masyarakat terhadap layanan finansial, tetapi juga meningkatkan produktivitas, memperkuat konektivitas antarsektor, serta membangun kepercayaan terhadap industri.
Meski demikian, peningkatan inklusi keuangan masih menghadapi tantangan. Survei AFTECH mencatat 71% responden menilai rendahnya literasi keuangan sebagai salah satu hambatan utama dalam memperluas inklusi keuangan yang berkualitas. Karena itu, penguatan tata kelola, keamanan data, transparansi layanan, dan perlindungan konsumen perlu berjalan seiring dengan perkembangan inovasi.
AFTECH juga mendorong edukasi masyarakat melalui berbagai program, termasuk pengembangan Verified Finfluencer bersama IARFC Indonesia serta layanan Cek Fintech melalui cek.fintech.id. Platform tersebut dapat dimanfaatkan masyarakat untuk memeriksa legalitas penyedia layanan fintech sebelum melakukan transaksi.
Bulan Fintech Nasional 2026 mengusung tema “Fintech All Around You” dan berlangsung pada 11 November hingga 12 Desember 2026. Rangkaian kegiatan ini mencakup edukasi, dialog, serta kolaborasi yang mempertemukan masyarakat, pelaku fintech, lembaga keuangan, dan sektor riil.
Puncak kegiatan akan berlangsung melalui BFN Fest pada 26–27 November 2026 di Balai Kartini, Jakarta, dengan menghadirkan konferensi internasional, Expo Infinity Stage, Fintech Experience Area, dan Jakarta Fintech Connect.
Melalui penyelenggaraan tersebut, AFTECH berharap perkembangan fintech di Indonesia tidak lagi hanya diukur dari jumlah pengguna maupun transaksi, tetapi juga dari kontribusinya dalam membantu masyarakat mengelola keuangan, mendukung pertumbuhan UMKM, dan memperkuat produktivitas sektor riil.
STEVY WIDIA