
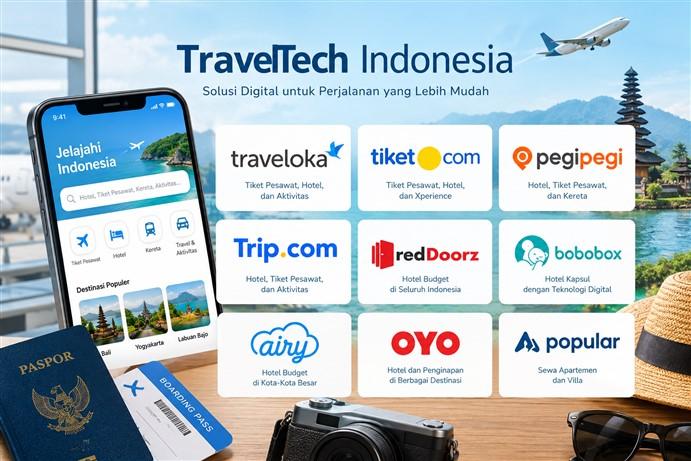
youngster.id - Dua serial sebelumnya menunjukkan bagaimana luasnya arena TravelTech Indonesia. Pertarungan dimulai dari OTA, kemudian bergerak ke akomodasi, experience, connectivity, destination-tech hingga infrastruktur seperti visa.
Namun ada persoalan yang menghubungkan seluruh pemain tersebut: Pasarnya besar. Transaksinya besar. Tetapi menghasilkan keuntungan tidak otomatis mudah.
Tantangan, Masa Depan, dan Siapa yang Berpeluang Menang
Semakin luas ekosistemnya, semakin besar pula tantangannya. Pasar TravelTech memang besar, tetapi mengubah transaksi menjadi keuntungan bukan perkara mudah.
Mengapa TravelTech Sulit Menghasilkan Uang?
Inilah paradoks utama industri TravelTech. Pasarnya besar, GMV-nya besar, tetapi profitabilitas tidak otomatis besar.
1. Biaya Mendapatkan Pelanggan Tinggi
Untuk mendapatkan pengguna baru, startup harus mengeluarkan biaya untuk iklan digital, promo, cashback, diskon, affiliate, influencer dan partnership.
Masalahnya, traveler tidak selalu bepergian setiap minggu. Frequency rendah + biaya akuisisi tinggi = tantangan ekonomi bisnis.
2. Persaingan Harga Sangat Ketat
Konsumen TravelTech sangat mudah membandingkan harga. Traveler dapat membuka Traveloka, tiket.com, Agoda, Booking.com, Trip.com, website maskapai atau website hotel dalam hitungan detik. Karena produk yang dijual relatif sama, harga menjadi salah satu faktor penting.
3. Komisi Terbatas
Harga tiket pesawat Rp1 juta bukan berarti platform memperoleh Rp1 juta. Sebagian besar nilai transaksi merupakan milik maskapai, hotel, operator kereta, bus, pemilik properti dan penyedia atraksi.
Platform hanya memperoleh sebagian sebagai komisi atau margin. Karena itu, volume sangat penting.
4. Ketergantungan pada Supplier
OTA harus menjaga dua sisi sekaligus: customer dan supplier. Maskapai dan hotel dapat mengubah harga, inventory, kebijakan refund maupun komisi. Semakin kuat supplier, semakin besar tantangan platform untuk menjaga margin.
5. Rentan terhadap Shock Eksternal
TravelTech sangat bergantung pada mobilitas. Resesi, pelemahan rupiah, harga avtur, kenaikan harga tiket, bencana, konflik geopolitik, perubahan visa dan regulasi dapat memengaruhi perjalanan.
Kasus Airy menjadi contoh ekstrem bagaimana bisnis travel dapat terdampak ketika permintaan perjalanan jatuh secara drastis.
6. Indonesia Besar tetapi Terfragmentasi
Indonesia memiliki ribuan destinasi dengan standar layanan, infrastruktur, kualitas internet dan kesiapan digital yang berbeda-beda. Banyak supplier lokal juga belum terdigitalisasi. Kondisi ini menjadi tantangan sekaligus peluang.
Semakin terfragmentasi pasar, semakin sulit membangun platform berskala nasional. Tetapi justru di situlah ruang bagi destination-tech dan infrastructure-tech terbuka.
7. Infrastruktur Pariwisata Masih Menjadi Tantangan
World Economic Forum menempatkan Indonesia pada posisi 22 dari 119 ekonomi dalam Travel & Tourism Development Index 2024.
Masih terdapat pekerjaan rumah, antara lain terkait ICT readiness, health and hygiene, safety and security serta enabling environment.
Bagi startup, persoalannya sederhana: Aplikasi yang bagus tidak dapat memperbaiki jalan yang rusak, koneksi internet yang buruk, atau kualitas layanan destinasi yang belum konsisten.
Ke Mana TravelTech Bergerak?
Setelah fase booking, TravelTech memasuki fase baru: mendigitalisasi seluruh perjalanan.
AI Travel
AI berpotensi mengubah cara orang merencanakan perjalanan. Dari: “Saya ingin pergi ke Bali.” Menjadi: “Saya punya budget Rp8 juta, empat hari, bersama dua anak, tidak suka tempat terlalu ramai, dan ingin kombinasi pantai serta kuliner.”
AI kemudian dapat menghasilkan: itinerary + transportasi + hotel + aktivitas + restoran + budget + booking.
Dengan demikian, OTA berpotensi berubah dari sekadar transaction engine menjadi travel operating system.
Experience Economy
Traveler tidak hanya membeli flight dan hotel. Mereka membeli: diving; hiking; wellness; culinary experience; concert; theme park; sports event; cultural experience; local tour; desa wisata.
Experience menjadi salah satu area pertumbuhan di luar booking tradisional.
Desa Wisata dan Local Tourism
Indonesia memiliki ribuan desa wisata. Namun banyak produk wisata lokal masih sulit ditemukan, sulit dipesan, belum memiliki inventory digital, belum terintegrasi payment, belum memiliki itinerary dan belum memiliki data pelanggan.
Di sinilah pemain seperti Atourin memiliki ruang untuk berkembang sebagai infrastruktur digital pariwisata, bukan sekadar marketplace.
Corporate Travel dan MICE
TravelTech juga tidak hanya B2C. Corporate traveler membutuhkan tiket, hotel, transportasi, reimbursement, invoice, approval, travel policy, reporting dan expense management.
Nilai transaksi per pelanggan dapat lebih tinggi dan kebutuhan bisnisnya lebih berulang. Karena itu, B2B TravelTech berpotensi memiliki retention dan recurring revenue yang lebih baik.
Siapa yang Kemungkinan Menjadi Pemenang?
Melihat struktur industri, pemenang TravelTech Indonesia kemungkinan bukan startup yang sekadar memiliki aplikasi booking.
Pemain yang bertahan dan berkembang cenderung memiliki beberapa keunggulan. Pertama, scale. Semakin banyak transaksi, semakin kuat posisi perusahaan terhadap supplier dan semakin efisien biaya.
Kedua, brand. Traveler harus percaya kepada platform ketika nilai transaksi mencapai jutaan rupiah. Ketiga, ecosystem. Semakin banyak produk berada dalam satu platform, semakin besar kemungkinan pengguna tetap berada di dalam ekosistem.
Keempat, data. Semakin banyak perjalanan pengguna, semakin baik platform memahami destination, price, timing, preference, seasonality dan willingness to pay. Kelima, profitability. Skala tanpa economics yang sehat pada akhirnya menjadi masalah.
Dulu pertanyaannya: “Berapa besar GMV?” Sekarang pertanyaannya harus menjadi: “Berapa banyak nilai ekonomi yang benar-benar dapat dipertahankan oleh platform?”
Rantai yang harus dibuktikan adalah: Traffic → Booking → GMV → Revenue → Profit. Jadi, tidak cukup berhenti pada traffic atau GMV.
Peta Kompetisi TravelTech Indonesia 2026
Setelah melihat seluruh rantai nilai, lanskap TravelTech Indonesia dapat diringkas menjadi:
|
Lapisan |
Kategori |
Pemain/Contoh |
Fokus Bisnis |
|
1 |
OTA & Travel Marketplace |
Traveloka, tiket.com, Trip.com, Agoda, Booking.com, NusaTrip |
Tiket, hotel, kereta, bus, atraksi, berbagai produk perjalanan |
|
2 |
Accommodation-Tech |
OYO, RedDoorz, Travelio, Bobobox, Bobocabin |
Hotel, apartemen, homestay, capsule, cabin, property management |
|
3 |
Experience & Tour-Tech |
Klook, Atourin, Pandooin, Tripvisto |
Tour, aktivitas, atraksi, local experience, custom trip |
|
4 |
Travel Infrastructure, Connectivity & Mobility |
SPUN, Passpod, eSIM/connectivity, B2B booking, travel management |
Visa, connectivity, corporate travel, distribusi dan layanan pendukung |
|
5 |
Destination-Tech |
Desa wisata, local guide, tour operator, attraction provider |
Digitalisasi destinasi, inventory lokal, booking, itinerary, pemandu |
|
Enabler |
AI & Travel Intelligence |
AI itinerary, travel assistant, recommendation engine, dynamic pricing |
Personalisasi, pencarian, itinerary, pricing, customer service, otomatisasi |
Lapisan pertama merupakan medan perang terbesar karena pemain berhadapan langsung dengan konsumen dan transaksi perjalanan.
Di sini Traveloka dan tiket.com menjadi dua pemain penting yang lahir di Indonesia, sementara Trip.com, Agoda dan Booking.com membawa kekuatan global.
Lapisan kedua bergerak lebih dalam ke sisi supply. OYO dan RedDoorz mengorganisasi jaringan hotel dan penginapan. Travelio, Bobobox dan Bobocabin menggunakan pendekatan berbeda dalam bisnis properti dan hospitality.
Lapisan ketiga lebih terfragmentasi. Pemain tidak harus memenangkan seluruh pasar perjalanan. Mereka dapat menguasai ceruk tertentu seperti adventure, wellness, cultural tourism, local experience atau custom trip.
Lapisan keempat berada di belakang layar. SPUN, misalnya, tidak harus memenangkan konsumen dari Traveloka. Ia dapat menyediakan infrastruktur visa yang digunakan traveler, agen perjalanan maupun platform perjalanan lain. Passpod mengambil posisi di connectivity. B2B booking dan corporate travel mengambil posisi di distribusi dan business mobility.
Sementara lapisan kelima berhubungan dengan digitalisasi destinasi yang selama ini masih sangat terfragmentasi.
Di atas semuanya, AI menjadi technology layer baru. AI dapat digunakan OTA untuk personalisasi, hotel-tech untuk pricing, tour-tech untuk itinerary, SPUN untuk pemrosesan visa, maupun destination-tech untuk mengelola informasi wisata.
Dengan demikian, semakin dekat ke konsumen mass-market, persaingan semakin terkonsentrasi dan membutuhkan modal besar.
Semakin masuk ke niche, infrastructure dan destination-tech, pasar semakin terfragmentasi—tetapi ruang bagi startup baru justru semakin terbuka.
Kesimpulan: TravelTech Indonesia Memasuki Babak Baru
TravelTech Indonesia telah melewati fase pertama. Fase pertama adalah: membawa booking perjalanan ke internet. Traveloka dan tiket.com merupakan dua produk Indonesia yang paling berhasil dalam fase ini.
Fase berikutnya adalah: mendigitalisasi seluruh perjalanan. Mulai dari inspirasi, itinerary, booking, payment, transportation, accommodation, experience, connectivity hingga destinasi.
Dan fase berikutnya kemungkinan adalah: menjadikan AI sebagai travel operating system. Pengguna tidak lagi harus mencari satu per satu. Mereka cukup mengatakan: “Saya mau liburan empat hari ke Jepang, budget Rp20 juta, dua orang, ingin kuliner dan salju.” Sistem kemudian mengurus sisanya.
Tetapi masa depan TravelTech tidak hanya ditentukan oleh AI. Indonesia memiliki keunggulan yang sulit ditiru: pasarnya besar, destinasi sangat beragam, perjalanan domestik sangat tinggi, dan masih banyak pelaku pariwisata yang belum terdigitalisasi secara penuh.
Pada 2025, Indonesia mencatat 1,20 miliar perjalanan domestik dan 15,39 juta kunjungan wisatawan mancanegara. Ekonomi Travel & Tourism secara keseluruhan diperkirakan menyumbang Rp1.269,8 triliun terhadap ekonomi Indonesia.
Karena itu, pertanyaan masa depan TravelTech Indonesia bukan lagi: “Apakah pasarnya cukup besar?” Jawabannya jelas: Pasarnya besar.
Pertanyaan yang jauh lebih penting adalah: “Siapa yang mampu mengambil nilai terbesar dari perjalanan tersebut tanpa terus-menerus membakar uang?” Di situlah ujian sebenarnya.
Setelah satu dekade mengejar GMV, pengguna dan transaksi, generasi TravelTech Indonesia berikutnya harus membuktikan sesuatu yang jauh lebih sulit: profitability, loyalty dan economic moat.
Dalam peta 2026, Traveloka masih menjadi local champion dengan digital visibility terbesar, sementara tiket.com tetap menjadi salah satu pemain lokal terpenting.
Di sisi lain, Trip.com, Agoda, Booking.com dan Klook menunjukkan bahwa persaingan tidak lagi hanya berlangsung antar-startup Indonesia.
Namun, ruang pertumbuhan terbesar bagi pemain baru justru mungkin berada di luar OTA tradisional: experience, AI travel, B2B travel, connectivity, hospitality-tech, destination-tech, dan travel infrastructure.
SPUN menjadi salah satu contoh menarik dari arah tersebut. Startup ini tidak mencoba menjadi OTA baru. Ia mengambil persoalan yang sangat spesifik—visa—lalu mengubahnya menjadi infrastruktur berbasis AI yang dapat digunakan lintas platform dan lintas negara.
Dengan demikian, masa depan TravelTech Indonesia bukan sekadar tentang siapa menjual tiket paling banyak.
Ia adalah tentang siapa yang mampu menguasai bagian paling bernilai dari seluruh perjalanan konsumen—dari demand sampai supply, dari booking sampai experience, dari destinasi sampai data, bahkan dari visa sampai mobility infrastructure—dan mengubahnya menjadi bisnis yang benar-benar menguntungkan.
Itulah perebutan kue TravelTech Indonesia.