
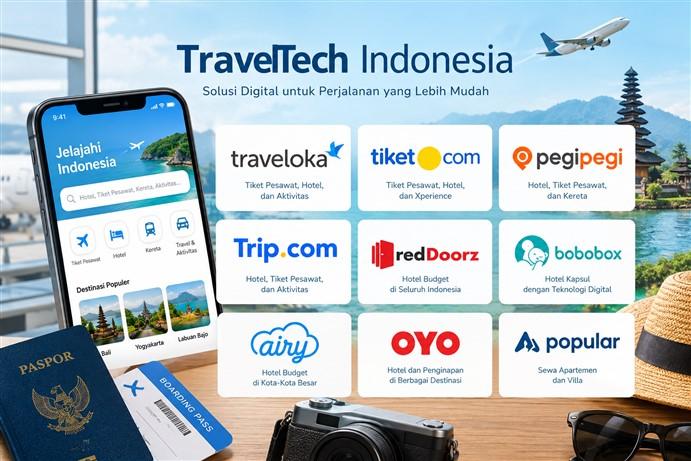
youngster.id - Pada bagian pertama, peta TravelTech Indonesia dimulai dari ukuran pasar dan berujung pada pertarungan OTA. Traveloka masih menjadi local champion dari sisi digital visibility, tetapi pemain global semakin agresif.
Setelah OTA: Perebutan Akomodasi, Pengalaman, dan Infrastruktur
Sejatinya, perjalanan konsumen tidak berhenti ketika tiket berhasil dipesan. Setelah itu muncul kebutuhan lain: di mana menginap, apa yang dilakukan di destinasi, bagaimana mendapatkan konektivitas, dan bagaimana mengurus berbagai kebutuhan perjalanan lintas negara.
Di sinilah arena kompetisi TravelTech menjadi semakin luas.
Accommodation-Tech: Perebutan Supply
Jika OTA bertarung untuk mendapatkan konsumen perjalanan, medan perang berikutnya berada di sisi yang berlawanan: supply akomodasi.
Di sinilah nama seperti OYO, RedDoorz, Travelio, Bobobox, dan Bobocabin menjadi penting. OYO dan RedDoorz membangun jaringan hotel dan penginapan melalui teknologi, standardisasi, distribusi digital dan pengelolaan operasional.
Travelio mengambil pendekatan berbeda melalui marketplace apartemen dan properti sewa. Bobobox justru membangun format hospitality sendiri dengan menggabungkan konsep capsule dan cabin dengan teknologi.
Dengan demikian: OTA berusaha menguasai demand. Accommodation-tech berusaha mengorganisasi supply. Keduanya akhirnya bertemu pada titik yang sama: traveler.
Tiga Model Accommodation-Tech
|
Model |
Contoh |
Cara Bermain |
|
Hotel network & operating platform |
OYO, RedDoorz |
Mengorganisasi dan mendigitalisasi properti yang sudah ada |
|
Accommodation marketplace |
Travelio |
Mempertemukan pemilik properti dengan penyewa/traveler |
|
Technology-enabled hospitality |
Bobobox |
Membangun produk hospitality sendiri dengan teknologi |
OYO: Mengorganisasi Hotel yang Sudah Ada
OYO merupakan perusahaan hospitality-tech asal India yang masuk Indonesia pada 2018. Modelnya menarik karena perusahaan tidak harus membeli atau membangun seluruh hotel dalam jaringannya.
Teknologi digunakan untuk membantu pemilik properti dalam distribusi kamar, pricing, pemasaran, customer acquisition, standardisasi pengalaman, inventory dan operasional.
Inilah karakter penting hospitality-tech: Startup tidak selalu perlu memiliki aset fisik. Mereka dapat menggunakan teknologi untuk mengorganisasi aset yang sudah ada.
Travelio dan Bobobox
Travelio membangun accommodation marketplace, terutama untuk apartemen dan berbagai jenis properti sewa. Bobobox mengambil pendekatan berbeda. Didirikan pada 2018 di Bandung, Bobobox menggabungkan hospitality dengan teknologi. Booking, check-in dan kontrol berbagai fasilitas kamar terintegrasi dengan aplikasi.
Jika Traveloka adalah platform transaksi perjalanan, Bobobox lebih dekat kepada produk hospitality + hardware + software. Perbedaan tersebut menunjukkan bahwa TravelTech tidak selalu berarti aplikasi booking.
Airy dan PegiPegi: Skala Bukan Jaminan
Besarnya pasar dan luasnya jaringan juga tidak otomatis menjamin sebuah TravelTech dapat bertahan. Dua contoh penting dari Indonesia adalah Airy di sektor akomodasi dan PegiPegi di bisnis OTA. Keduanya pernah memiliki posisi cukup kuat, tetapi akhirnya menghentikan operasional.
Airy: Ketika Pertumbuhan Berhadapan dengan Krisis
Airy Rooms merupakan salah satu startup yang mencoba mengubah cara konsumen Indonesia memesan akomodasi.
Didirikan pada 2015 oleh mantan engineer Traveloka, Airy membangun model bisnis dengan menggandeng pemilik hotel dan penginapan, terutama di segmen budget, kemudian menawarkan kamar tersebut melalui platform digital. Airy juga menjadi mitra strategis Traveloka.
Menjelang akhir operasinya, Airy disebut telah memiliki sekitar 2.000 properti dengan lebih dari 30.000 kamar. Angka tersebut menunjukkan bahwa Airy bukan startup kecil yang gagal menemukan pasar.
Namun, industri travel memiliki karakter yang sangat sensitif terhadap krisis. Ketika pandemi COVID-19 melanda pada awal 2020, perjalanan wisata dan bisnis praktis terhenti. Penjualan Airy turun sangat signifikan, sementara permintaan refund meningkat tajam.
Perusahaan kemudian memangkas sekitar 70% stafnya. Namun berbagai upaya tersebut tidak cukup untuk mempertahankan operasional. Airy akhirnya menghentikan seluruh kegiatan operasional pada 31 Mei 2020.
Kasus Airy menunjukkan bahwa jaringan properti yang luas belum tentu menjadi benteng ketika permintaan perjalanan jatuh secara ekstrem.
PegiPegi: Ketika OTA Lokal Kehabisan Ruang Bernapas
PegiPegi merupakan salah satu pionir OTA di Indonesia. Platform ini diluncurkan pada 7 Mei 2012 dan selama hampir 12 tahun menawarkan pemesanan tiket pesawat, hotel, serta transportasi kepada konsumen Indonesia.
Namun pasar OTA Indonesia berkembang menjadi arena yang semakin sulit. PegiPegi harus berhadapan dengan pemain lokal yang memiliki skala besar sekaligus platform global seperti Agoda dan Booking.com.
Persaingan tidak lagi hanya mengenai fitur aplikasi. Pertarungannya mencakup traffic, brand, harga, promosi, jaringan mitra, teknologi, data, dan kemampuan membiayai pertumbuhan.
Pada 2018, kepemilikan PegiPegi beralih sepenuhnya kepada Jet Tech Innovation Ventures, perusahaan investasi yang terkait dengan Traveloka.
Pada akhirnya, PegiPegi mengumumkan penghentian operasional setelah hampir 12 tahun beroperasi. Pesanan terakhir diterima pada 10 Desember 2023 pukul 23.59 WIB, sebelum layanan resmi berhenti pada 11 Desember 2023.
PegiPegi tidak pernah secara resmi menyatakan satu penyebab tunggal mengapa perusahaan ditutup. Karena itu, kejatuhannya tidak tepat jika disederhanakan hanya sebagai akibat “kalah bersaing”.
Namun kasus ini menunjukkan satu kenyataan penting: Menjadi pemain yang dikenal di pasar OTA tidak otomatis menciptakan bisnis yang sustainable.
Airy dan PegiPegi: Dua Pelajaran
Airy dan PegiPegi bermain pada model yang berbeda. Airy lebih dekat dengan akomodasi dan hospitality, sedangkan PegiPegi merupakan OTA.
Tetapi keduanya menunjukkan hal yang sama: Pertumbuhan dan popularitas tidak cukup untuk menjamin keberlangsungan bisnis TravelTech.
Airy menunjukkan bahwa jaringan properti yang luas tetap rentan ketika permintaan runtuh. PegiPegi menunjukkan bahwa brand dan basis pengguna yang dibangun selama bertahun-tahun tidak otomatis memberikan posisi aman di pasar yang sangat kompetitif.
Dengan kata lain, skala adalah alat untuk memenangkan kompetisi—bukan jaminan bahwa perusahaan akan bertahan.
Experience dan Destination-Tech: Mencari Ruang di Luar Booking
Tidak semua startup harus menjadi OTA. Sebagian justru mengambil bagian perjalanan yang lebih spesifik: experience, tour, destinasi, dan aktivitas lokal.
Atourin: Mendigitalisasi Destinasi
Atourin tidak mencoba menjadi “Traveloka baru”. Perusahaan ini membangun lapisan teknologi di belakang destinasi wisata.
Produknya mencakup informasi objek wisata, itinerary planner, rekomendasi perjalanan, marketplace desa wisata, pemandu wisata, open/private trip, custom trip, tourism consultant, tourism design, virtual tour dan experience.
Jika ribuan desa wisata memiliki inventory digital, booking engine, payment, itinerary, guide dan analytics, TravelTech dapat berkembang menjadi tourism infrastructure technology.
Pandooin: Niche yang Lebih Dalam
Pandooin memosisikan diri sebagai travel platform dan tour management service yang mencakup planning, booking dan guiding. Model seperti ini menunjukkan bahwa startup TravelTech tidak harus bersaing langsung dengan Traveloka.
Mereka dapat mengambil niche seperti: adventure tourism; wellness tourism; corporate retreat; MICE; family trip; customized trip; desa wisata; sport tourism; educational travel; religious travel; ecotourism.
Semakin spesifik kebutuhan wisatawan, semakin terbuka ruang bagi pemain yang tidak ingin berhadapan langsung dengan OTA mass-market.
Passpod: Ketika TravelTech Menjadi Connectivity
Segmen lain adalah travel connectivity. Passpod awalnya menyediakan rental MiFi, kemudian berkembang ke SIM card, eSIM dan berbagai layanan perjalanan.
Model ini menunjukkan bahwa TravelTech dapat berbentuk: software + hardware + connectivity + travel service.
Konsumen tidak hanya membutuhkan tiket dan hotel. Ketika tiba di destinasi, mereka juga membutuhkan koneksi internet. Kebutuhan sederhana tersebut ternyata menciptakan lapisan bisnis tersendiri di dalam ekosistem perjalanan.
SPUN: Visa sebagai Infrastruktur TravelTech
Salah satu nama yang menarik dalam peta TravelTech 2026 adalah SPUN. Startup ini didirikan pada 2024 oleh Christa Sabathaly dan Dilla Anindita dan membangun infrastruktur pengurusan visa berbasis AI.
Berbeda dengan OTA yang berada di depan konsumen ketika mencari dan memesan perjalanan, SPUN berada pada lapisan infrastruktur pendukung perjalanan lintas negara.
Pada Januari 2026, SPUN memperoleh seed funding US$1,8 juta, dipimpin Genesia Ventures dengan partisipasi Antler, Spiral Ventures, Iterative, Kopital Ventures dan angel investor Kum Hong Siew.
Dana tersebut antara lain ditujukan untuk memperkuat otomasi AI dan ekspansi ke pasar-pasar utama Asia Tenggara.
Pada saat pendanaan diumumkan, SPUN menyebut telah mendukung:
- 300+ jenis visa;
- 90+ negara;
- ribuan aplikasi;
- 99% approval rate;
- lebih dari 200 travel agents dan resellers.
SPUN kemudian menyebut cakupannya telah berkembang menjadi 400+ tipe visa di 90+ negara dan lebih dari 10.000 aplikasi disetujui.
Mengapa SPUN Menarik?
Karena SPUN menunjukkan perubahan cara melihat TravelTech. Visa selama ini sering dianggap sebagai urusan administratif. SPUN justru melihatnya sebagai infrastruktur mobilitas.
Logikanya sederhana: Traveler → membutuhkan visa → dokumen diproses → perjalanan dapat dilakukan.
Dengan AI, proses discovery, verification dan pemrosesan dokumen dapat diubah menjadi technology layer yang digunakan oleh traveler maupun mitra bisnis.
Model SPUN juga bersifat B2C sekaligus B2B. Ia dapat melayani individu secara langsung, tetapi juga dapat menjadi infrastruktur bagi travel agent, reseller dan platform perjalanan.
Artinya, SPUN tidak harus memenangkan konsumen melawan Traveloka. SPUN justru dapat menjadi infrastruktur yang digunakan pemain perjalanan lain.
Di sinilah perbedaannya. Traveloka berada di front-end travel marketplace. SPUN berada di infrastructure layer. Dan karena persoalan visa di Asia Tenggara masih terfragmentasi, ekspansi regional menjadi sangat relevan. (*AMBS)